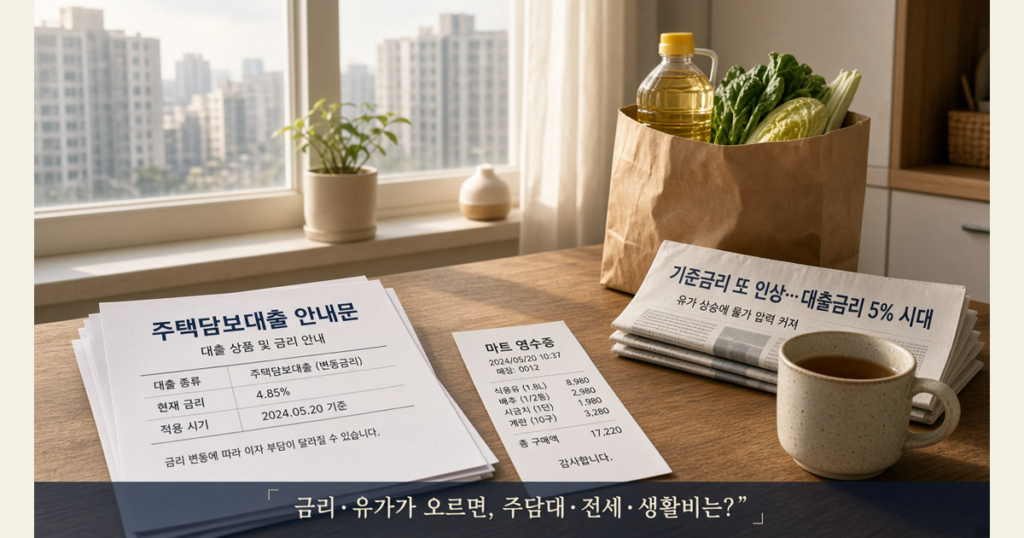
뉴스에 “미국 국채금리가 올랐다”, “유가가 움직였다”는 문장이 뜨면, 부동산·생활금융을 보는 사람은 바로 이렇게 묻습니다. 그래서 내 주담대·전세대출 이자와 이번 달 생활비는 언제, 얼마나 바뀌나? 이 글은 투자 추천이 아닙니다. 금리가 한국 주거비·생활비로 이어지는 경로만 정리하고, 계약·갱신 전에 확인할 체크리스트를 남깁니다. 최종 금리·한도·중도상환 조건은 은행·대출 약정과 한국은행·금융감독원 안내를 따르세요.
왜 ‘미국 국채’가 한국 대출 이야기로 넘어오나
미국 국채(특히 중장기물) 금리는 글로벌 자금이 “안전자산에 얼마를 요구하는지”를 보여주는 지표로 자주 인용됩니다. 이 숫자가 가파르게 오르면, 시장에서는 대략 이런 연쇄가 거론됩니다.
- 1. 달러·글로벌 금리 기대가 바뀌고
- 2. 국내 채권·은행 조달 비용 논의가 함께 움직이며
- 3. 변동형·혼합형 주담대·전세자금대출의 기준금리·가산금리 재산정 시점에 체감이 쌓입니다.
반대로 국채금리가 안정되면 “당장 다음 달 이자가 반토막” 같은 일은 드뭅니다. 체감은 ‘공시된 기준이 바뀌는 날’과 ‘내 약정의 재산정 주기’에 묶여 있습니다.
유가·생활비가 같이 언급되는 이유
Orbit·시황 글감에서 국채금리와 유가가 나란히 뜨는 날이 많습니다. 유가는 곧바로 주유·난방·일부 공산품 물가 체감으로 이어지고, 주거비(대출 이자)와 겹치면 가계부 여유가 동시에 줄는 패턴이 생깁니다. 부동산 계약만 보고 생활비를 안 보면, “이자는 버텼는데 교통·난방에서 무너지는” 경우가 있습니다.
경로 1 — 주택담보대출(주담대)
확인할 것:
- 고정 / 변동 / 혼합 중 무엇인지
- 변동이라면 기준금리 종류(코픽스, 금융채 등)와 재산정 주기(3·6·12개월 등)
- 가산금리가 고정인지, 신용·담보 조건에 따라 바뀌는지
- 중도상환수수료 끝나는 시점
실무 팁: 금리 뉴스만 보고 갈아타기를 서두르기 전에, 잔여 수수료 + 새 대출 비용 + 실제 월 상환액 차이를 표로 적어 보세요. “뉴스 금리”와 “내 통장에서 나가는 액수”는 다른 문제입니다.
경로 2 — 전세자금대출·보증부 대출
전세 세입자에게는 보통 이런 체감이 큽니다.
- 갱신·이사 시점에 전세대출 한도·금리 조건이 바뀌었는지
- 보증기관·은행 심사가 까다로워졌는지(서류·소득 증빙)
- 월세 전환 압력과 이자 부담을 같은 단위(월)로 비교했는지
가을 이사철·재계약 시즌에는 “시세 기사”보다 내 대출 만기일·재산정일을 캘린더에 먼저 적는 편이 안전합니다. (노랑라이트에 이미 있는 전세 재계약·월세화 글과 역할을 나누면, 이 글은 금리·이자 경로에만 집중합니다.)
경로 3 — 생활비·물가 체감
금리와 유가 뉴스를 같이 볼 때 가계부에서 같이 보면 좋은 칸:
- 주거: 대출 이자, 관리비, (해당 시) 난방
- 이동: 주유·대중교통
- 버퍼: “이자 재산정 후 월 +○만 원”을 가정한 비상금
완벽한 예측보다 가정 두 개(이자 +10만 / 주유·난방 +5만)를 적어 두고, 계약·소비를 조정하는 방식이 실무적입니다.
자주 하는 실수
- 1. 미국 금리 헤드라인만 보고 한국 대출이 다음날 바뀐다고 단정
- 2. 고정형인데 변동형 뉴스에 불안해 불필요한 상담·수수료만 발생
- 3. 전세 시세만 보고 대출 이자 월액을 계산하지 않음
- 4. 유가·환율·금리를 한 문장으로 묶어 “무조건 집값 하락/상승”으로 비약
- 5. 블로그·SNS의 특정 수치를 내 약정에 그대로 대입
계약·갱신 전 10분 체크리스트
- 내 대출 유형(고정/변동/혼합)과 다음 재산정일
- 현재 적용 금리·월 이자(최근 명세 기준)
- 전세/매매 계약 만기·갱신 의사
- 은행 앱·영업점의 현재 상품 금리표(광고 금리가 아닌 내 조건)
- 중도상환·대환 비용
- 생활비 버퍼(이자·주유 가정 시나리오)
- 공식 출처: 거래 은행, (필요 시) 금융감독원·한국은행 통계 설명
FAQ
Q. 미국 국채금리가 오르면 집값은 무조건 떨어지나요?
A. 아닙니다. 지역·수급·정책·심리가 겹칩니다. 이 글은 집값 전망이 아니라 대출·생활비 경로만 다룹니다.
Q. 지금 당장 대환해야 하나요?
A. 일반화할 수 없습니다. 잔여 수수료와 새 조건 비교 후에만 결정하세요.
Q. 전세대출이 거절되면?
A. 소득·한도·보증·임차 조건 등 사유가 다양합니다. 은행·보증 안내를 확인하고, 월세·보증금 조정은 계약서와 함께 검토하세요.
숫자 예시로 보는 ‘뉴스’와 ‘통장’의 간격 (가정)
가정은 이해를 돕기 위한 것이며, 실제 금리·한도와 무관합니다.
예) 전세대출 잔액 2억, 변동금리, 6개월마다 재산정. 재산정 때 적용 금리가 연 0.3%p 오르면, 단순 이자만 놓고 보면 연간 약 60만 원(월 약 5만 원) 수준이 늘어날 수 있습니다. 여기에 주유·난방이 같은 달에 같이 오르면, “주거+이동” 버퍼를 미리 잡아 둔 가구와 아닌 가구의 체감이 갈립니다.
반대로 금리가 내려가는 구간에서도 재산정일 전에는 통장 출금이 그대로인 경우가 많습니다. 뉴스를 캘린더에 연결하는 습관이 핵심입니다.
시니어·생활금융 관점에서 한 줄 더
고정소득 비중이 큰 가구는 변동형 비중과 재산정 주기를 더 보수적으로 보는 편이 안전합니다. “투자로 만회”보다 월 고정 지출 상한을 먼저 정하세요. 연금·기초연금 등 공적 이전소득이 있는 경우에도, 대출 이자는 별도 통장 출금이므로 가계부 칸을 분리해 두는 것이 좋습니다.
정리
미국 국채금리·유가 뉴스는 공포나 희망을 키우기보다, 내 주담대·전세대출의 재산정 주기와 월 생활비 버퍼를 점검하는 신호로 쓰는 편이 실무적입니다. 이번 주 할 일: (1) 대출 유형·재산정일 확인 (2) 월 이자 액수 적기 (3) 이자·주유 가정 시나리오 하나 만들기.
노랑라이트의 다른 전세·재계약 글과 함께 읽으면, “시세”와 “이자·생활비”를 한 세트로 볼 수 있습니다.
참고(개념·통계·상품 조건 확인용): 거래 은행 대출 안내, 한국은행·금융감독원 공개 자료, 통계청 물가 관련 공표. 제도·금리는 수시로 바뀌므로 작성일 기준으로 재확인하세요. (확인일: 2026-09-30)