
집을 사거나 전세를 구할 때 가장 먼저 여는 도구가 대출계산기입니다. 그런데 주택담보대출은 기간이 30년 안팎으로 길고, 전세자금대출은 매달 이자만 내는 경우가 많아서 같은 계산기라도 어떤 숫자를 넣고 무엇을 비교하느냐에 따라 판단이 크게 달라집니다. 이 글은 부동산 계약 실무에서 대출계산기를 쓸 때 꼭 확인할 숫자를 예시와 함께 정리한 글입니다. 예시 금리는 계산 연습용 가정이며, 실제 한도와 금리는 금융회사 심사와 그때의 규제에 따라 달라집니다.
부동산 대출에서 계산기에 넣는 값
- 대출 원금: 매매가나 보증금이 아니라 ‘실제로 빌릴 금액’입니다. 계약금·중도금·잔금 일정에 맞춰 잔금일 기준으로 필요한 금액을 계산하세요.
- 금리: 고정·변동·혼합(일정 기간 고정 후 변동) 중 무엇인지 확인합니다. 변동금리라면 지금 금리와 1%p 오른 금리를 둘 다 넣어 봅니다.
- 기간: 주택담보대출은 보통 수십 년, 전세자금대출은 임대차 계약 기간(대개 2년)에 맞춰집니다.
- 상환 방식: 주택담보대출은 원리금균등·원금균등이 일반적이고, 상품에 따라 체증식(초반에 적게 내고 점점 늘어나는 방식)을 고를 수 있습니다. 전세자금대출은 만기일시상환이 많습니다.
예시 1. 주택담보대출 3억 원, 30년
3억 원을 30년(360개월) 동안 갚는 경우를 계산했습니다.
금리 1%p 차이
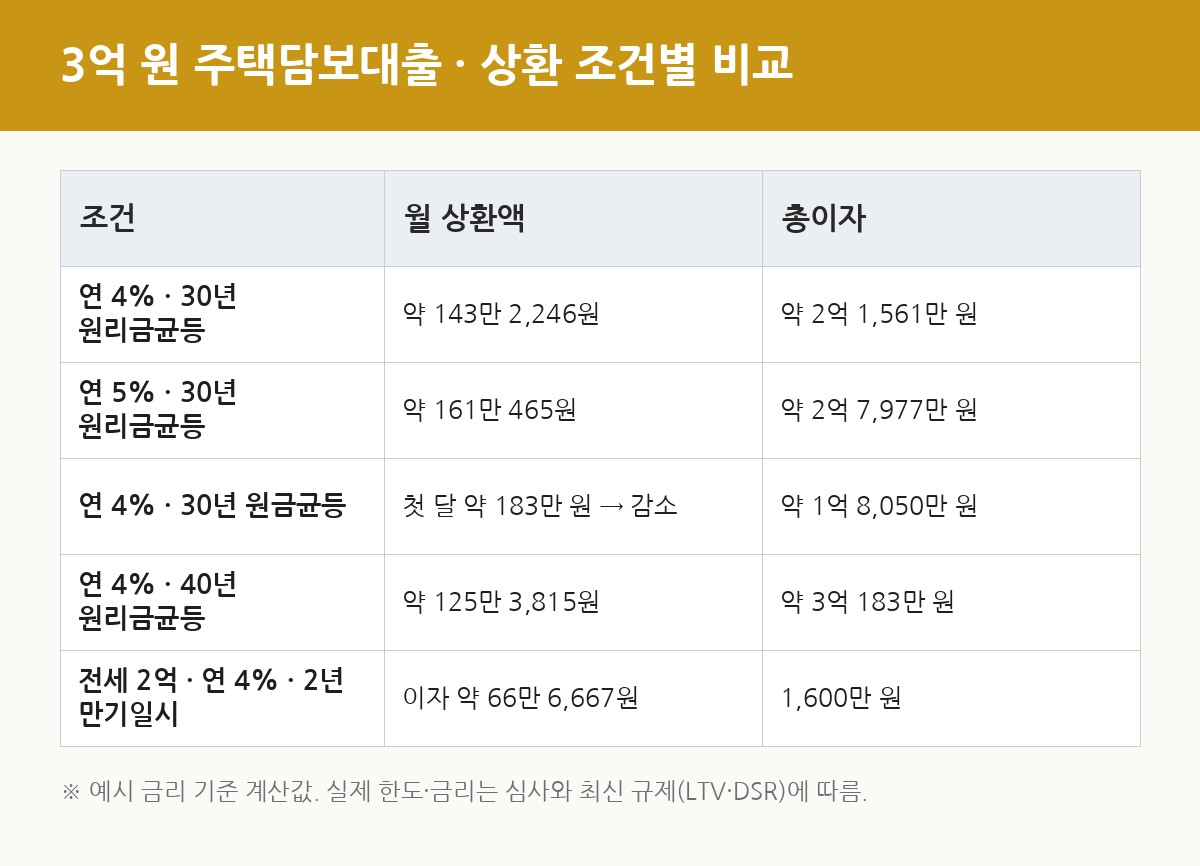
원리금균등 기준으로 연 4%면 월 약 143만 2,246원, 30년 총이자 약 2억 1,561만 원입니다. 연 5%면 월 약 161만 465원, 총이자 약 2억 7,977만 원입니다. 월 상환액 차이는 18만 원 정도지만, 30년을 모으면 총이자 차이가 약 6,416만 원입니다. 장기 대출에서는 금리 0.1%p도 가볍게 볼 수 없는 이유입니다.
원리금균등 vs 원금균등
같은 3억 원·연 4%·30년을 원금균등으로 갚으면 첫 달 약 183만 3,333원으로 시작해 마지막 달 약 83만 6,111원까지 줄어듭니다. 총이자는 약 1억 8,050만 원으로 원리금균등보다 약 3,511만 원 적습니다. 대신 초반 몇 년의 월 부담이 약 40만 원 크기 때문에, 입주 초기 이사비·가구·취득세 같은 지출과 겹치는지 확인해야 합니다.
30년 vs 40년
같은 3억 원·연 4%를 40년으로 늘리면 월 상환액은 약 125만 3,815원으로 18만 원쯤 줄지만, 총이자는 약 3억 183만 원으로 30년보다 약 8,622만 원 늘어납니다. 기간을 늘리는 것은 월 부담을 줄이는 대신 총비용을 키우는 선택이라는 점을 숫자로 확인하고 결정하세요.
예시 2. 전세자금대출 2억 원, 2년 만기일시
전세자금대출은 계약 기간 동안 이자만 내고, 계약이 끝나면 돌려받는 보증금으로 원금을 갚는 구조가 많습니다.
- 연 4%: 월 이자 약 66만 6,667원, 2년 이자 합계 1,600만 원
- 연 4.5%: 월 이자 75만 원, 2년 이자 합계 1,800만 원
월세와 비교할 때는 이 월 이자에 보증금 중 내 돈이 묶여서 생기는 기회비용(그 돈을 예금에 뒀다면 받았을 이자)을 더해 ‘실질 월 주거비’로 비교하는 것이 정확합니다. 또 만기에 보증금을 제때 돌려받지 못하면 대출 상환에도 문제가 생기므로, 전세보증금 반환보증 가입 가능 여부와 보증료를 함께 확인하세요.
변동금리라면 ‘오른 경우’를 꼭 넣어 보기
3억 원·연 4%·30년 원리금균등 대출을 5년 갚은 뒤 남은 원금은 약 2억 7,134만 원입니다. 이때 금리가 연 5%로 오르면 남은 25년의 월 상환액은 약 158만 6,241원으로, 기존보다 약 15만 4천 원 늘어납니다. 대출계산기로 이런 시나리오를 미리 돌려 보고, 늘어난 금액을 감당할 여유가 있는지 확인해 두면 금리 변동에 덜 흔들립니다.
중도상환하면 얼마나 줄어들까
같은 대출을 5년 갚은 뒤 2,000만 원을 일부 상환하고 남은 기간을 그대로 유지하면, 월 상환액은 약 132만 6,679원으로 줄고 남은 기간의 총이자는 약 1,167만 원 줄어듭니다. 다만 중도상환수수료가 붙는지 먼저 확인하세요. 금융위원회 개편에 따라 2025년 1월 13일 이후 새로 맺은 대출은 실제 비용 범위 안에서만 수수료를 매기고, 금융회사별 요율은 협회 홈페이지에 공시됩니다.
계산기 결과와 실제 한도가 다른 이유
대출계산기는 ‘이만큼 빌리면 매달 얼마’를 보여 줄 뿐, ‘이만큼 빌릴 수 있다’를 알려 주지 않습니다. 실제 한도는 주택 가격 대비 대출 비율(LTV), 소득 대비 모든 대출의 원리금 상환 비율(DSR), 지역과 주택 수에 따른 규제, 개인 신용에 따라 정해집니다. 규제 수치는 정책에 따라 자주 바뀌므로, 계약 전 금융회사 상담과 금융위원회·한국주택금융공사의 최신 안내를 꼭 확인하세요.
계약 일정에 맞춘 체크리스트
- 가계약 전: 대출계산기로 월 상환액·총이자를 계산하고, 금리 1%p 상승 시나리오까지 확인
- 계약서 작성 전: 금융회사 2~3곳에서 예상 한도와 금리 상담(잔금일을 알려 주세요)
- 계약 후: 대출 신청 서류 준비, 잔금일 기준 실행 일정 확정
- 잔금 후: 첫 상환일과 자동이체 계좌 확인, 중도상환수수료 면제 시점 메모
계약 직전 계산기로 확인할 다섯 가지 질문
- 금리가 1%p 올라도 월 상환액을 감당할 수 있는가
- 원리금균등과 원금균등 중 입주 초기 지출과 겹쳐도 버틸 수 있는 쪽은 어디인가
- 기간을 늘렸을 때 줄어드는 월 부담과 늘어나는 총이자는 각각 얼마인가
- 전세라면 월 이자에 내 보증금의 기회비용을 더한 실질 주거비가 월세보다 싼가
- 몇 년 안에 일부 상환할 계획이 있다면 중도상환수수료 면제 시점은 언제인가
이 다섯 가지 숫자를 계약 전에 메모해 두면, 상담 창구에서 받은 조건을 바로 비교할 수 있고 잔금일에 서두르다 불리한 조건을 받아들이는 일을 줄일 수 있습니다.
자주 묻는 질문
Q. 고정금리와 변동금리 중 무엇을 고를까요?
정답은 없습니다. 고정금리는 금리가 올라도 부담이 같고, 변동금리는 시작 금리가 낮은 대신 오를 위험이 있습니다. 두 경우를 계산기로 비교하고, 금리가 올라도 감당할 수 있는지로 판단하세요.
Q. 전세대출도 원리금을 나눠 갚을 수 있나요?
상품에 따라 일부 분할상환을 선택할 수 있습니다. 매달 원금을 조금씩 갚으면 만기 부담과 총이자가 줄어드니 상담 때 물어보세요.
참고: 금융위원회 중도상환수수료 개편 보도자료(2025.1.9), 한국주택금융공사·주택도시보증공사 상품 안내. 금리·한도 숫자는 예시이며 실제 조건은 금융회사 심사와 최신 규제를 따릅니다.